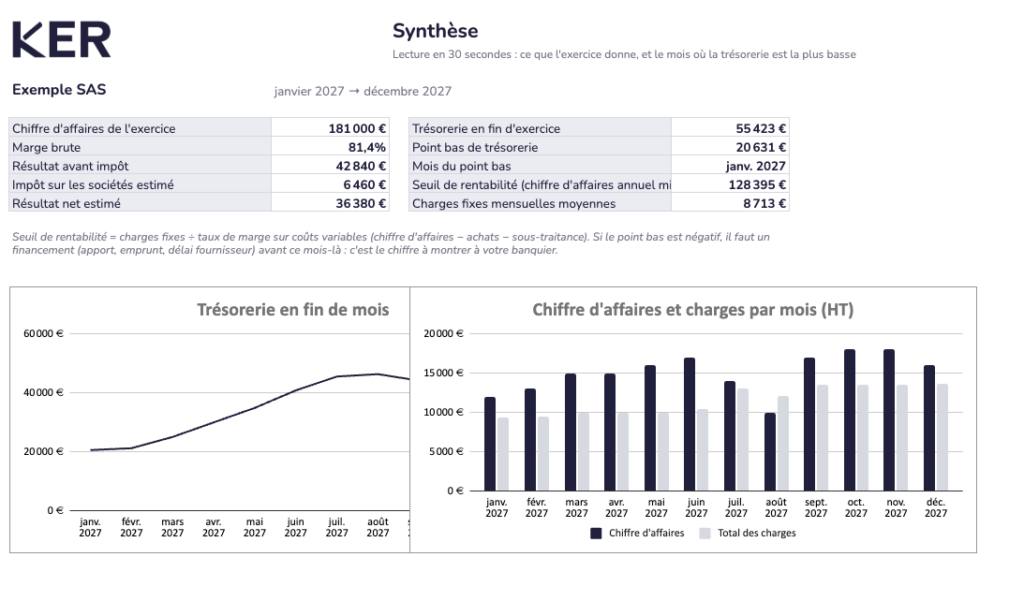
Chaque année, je vois le même scénario : le prévisionnel financier de l’exercice suivant se construit en mars, sous pression, avec les comptes de l’année précédente à peine clôturés. Résultat : les arbitrages qui comptent le plus (rémunération, investissement, recrutement) se décident dans l’urgence, pas dans la clarté.
Le construire dès octobre vous redonne la main. Voici pourquoi, et comment vous y prendre.
Si votre activité a nettement évolué cette année, en mieux comme en moins bien, cet acompte peut être très éloigné de l’impôt réellement dû. Anticiper vous laisse le temps de préparer votre trésorerie, plutôt que de découvrir l’écart au moment de payer.
Le seuil unique de 25 000 € prévu par la loi de finances pour 2025 n’est jamais entré en vigueur : il a été abrogé par la loi du 3 novembre 2025. Des seuils spécifiques s’appliquent aux avocats, auteurs et artistes-interprètes.
Attention en SARL et en EURL : pour le gérant majoritaire, la part des dividendes qui dépasse 10 % du capital, des primes d’émission et des comptes courants d’associés est soumise aux cotisations sociales.
Note interne : Lien à ajouter en novembre vers l’article « Rémunération ou dividendes : comment arbitrer »
Préparé en octobre ou en novembre, votre prévisionnel vous laisse la marge nécessaire pour ajuster une rémunération ou prévoir un dividende en connaissance de cause.
Qu’est-ce qu’un prévisionnel financier ?
Un prévisionnel financier (ou prévisionnel d’entreprise) est une projection chiffrée de l’activité de votre entreprise sur les mois à venir : chiffre d’affaires attendu, charges, résultat et trésorerie. Il sert à décider avant d’agir, plutôt qu’à constater après coup. Préparé en octobre, avant la clôture d’un exercice calé sur l’année civile, il vous laisse encore la main sur trois échéances décisives : le dernier acompte d’impôt sur les sociétés, un éventuel franchissement des seuils de TVA, et l’arbitrage entre rémunération et dividendes.Acompte d’IS de décembre : calcul et dispense
Quatre acomptes calculés sur l’exercice précédent
L’impôt sur les sociétés se paie en quatre acomptes. Pour un exercice clos au 31 décembre, ils tombent le 15 mars, le 15 juin, le 15 septembre et le 15 décembre, et le solde est réglé le 15 mai suivant. Chaque acompte est calculé sur le bénéfice du dernier exercice clos, pas sur celui de l’exercice en cours (celui de mars est calculé provisoirement sur l’avant-dernier exercice, puis régularisé en juin).Comment calculer un acompte d’IS
Chaque acompte correspond au quart de l’impôt calculé sur le résultat de référence. Pour une société qui bénéficie du taux réduit (chiffre d’affaires HT inférieur à 10 M€, capital entièrement libéré et détenu à au moins 75 % par des personnes physiques), chaque acompte représente :- 3,75 % de la fraction du bénéfice soumise au taux réduit de 15 % (jusqu’à 42 500 €) ;
- 6,25 % de la fraction soumise au taux normal de 25 %.
| Exemple : avec un bénéfice imposable de 80 000 € sur l’exercice précédent, l’IS de référence est de 15 750 € (42 500 € × 15 % + 37 500 € × 25 %). Chaque acompte s’élève donc à 3 937,50 €. |
Qui est dispensé d’acomptes d’IS ?
Vous n’avez pas d’acomptes à verser si l’IS calculé sur le bénéfice de référence n’excède pas 3 000 €, ni pour votre premier exercice d’activité. Si vous estimez que les acomptes déjà versés couvrent l’impôt de l’exercice, vous pouvez aussi cesser les versements suivants, mais sous votre responsabilité : une estimation trop optimiste est sanctionnée par une majoration de 5 % et des intérêts de retard.| Notre position chez KER : nous déconseillons de cesser les versements sans une situation intermédiaire à jour. Une insuffisance, même faible, est majorée de 5 % et porte intérêt de retard à 0,20 % par mois, alors qu’un acompte versé en trop n’est qu’une avance : il s’impute sur le solde ou vous est remboursé. |
Seuil de franchise TVA 2026 : ce qui se passe en cas de dépassement
Les seuils applicables en 2025 et 2026
| Activité | Seuil de base | Seuil majoré |
|---|---|---|
| Prestations de services | 37 500 € | 41 250 € |
| Ventes de marchandises, ventes à consommer sur place, hébergement | 85 000 € | 93 500 € |
| Outre-mer : la TVA n’est provisoirement pas applicable en Guyane ni à Mayotte. En Guadeloupe, en Martinique et à La Réunion, elle s’applique avec des taux spécifiques (8,5 % pour le taux normal), mais avec les mêmes seuils de franchise qu’en métropole. [Une phrase d’expérience de notre bureau de Rémire-Montjoly, à compléter par l’équipe Guyane : par exemple, ce que l’absence de TVA change concrètement dans le prévisionnel d’une entreprise guyanaise.] |
Dépassement du seuil de TVA : seuil de base ou seuil majoré
- Vous dépassez le seuil de base, sans atteindre le seuil majoré : vous conservez la franchise jusqu’au 31 décembre, et devenez redevable de la TVA au 1er janvier suivant.
- Vous dépassez le seuil de TVA majoré : la franchise cesse immédiatement. La TVA est due pour les opérations réalisées à compter de la date du dépassement. Il faut alors revoir votre facturation et mettre en place vos déclarations dans l’urgence.
Rémunération ou dividendes : un arbitrage à préparer avant la clôture
C’est l’un des arbitrages les plus structurants pour un dirigeant, et il dépend du résultat de l’exercice. Il doit donc être préparé avant la clôture, pas après.| Rémunération | Dividendes | |
|---|---|---|
| Prélèvements | Cotisations sociales de l’ordre de 30 à 45 % de la rémunération nette pour un gérant majoritaire (TNS), nettement plus pour un président de SAS (assimilé salarié), puis impôt sur le revenu | Flat tax de 31,4 % par défaut depuis le 1er janvier 2026 (12,8 % d’impôt + 18,6 % de prélèvements sociaux) |
| Retraite | Ouvre des droits | N’ouvre pas de droits (sauf part soumise à cotisations en SARL) |
| Pour la société | Déductible du résultat (sous conditions) | Versés sur le bénéfice après impôt |
Comment construire son prévisionnel financier en 4 étapes
- Partez de comptes à jour. Avec une comptabilité tenue au fil de l’eau et une banque synchronisée en continu, vous projetez à partir des chiffres réels du mois, sans reconstitution préalable.
- Projetez votre chiffre d’affaires mois par mois. Distinguez l’activité récurrente, les contrats signés et les projets encore incertains, et surveillez au passage les seuils de TVA.
- Listez vos charges et vos échéances. Charges fixes, charges variables, investissements prévus, mais aussi les échéances fiscales et sociales, dont l’acompte d’IS du 15 décembre.
- Traduisez le tout en trésorerie et en scénarios. Un scénario prudent et un scénario de croissance suffisent souvent à éclairer les décisions de fin d’année.
Prévisionnel financier ou plan de trésorerie : quelle différence ?
Les deux outils se complètent. Le prévisionnel financier projette votre résultat et vous aide à prendre les décisions de fond : fiscalité, rémunération, investissement. Le plan de trésorerie suit les entrées et sorties d’argent au mois près, pour vérifier que votre compte bancaire suivra. Un résultat positif ne protège pas d’un creux de trésorerie.Questions fréquentes
Quand faire son prévisionnel financier ?
En octobre ou en novembre pour un exercice clos au 31 décembre : avant le dernier acompte d’IS et avant la clôture, quand les décisions sont encore possibles.Mon bénéfice a baissé cette année : dois-je quand même payer l’acompte de décembre ?
En principe oui, car il est calculé sur l’exercice précédent. Si les acomptes déjà versés couvrent l’impôt total estimé pour l’année, vous pouvez vous dispenser du versement, en le signalant sur le relevé d’acompte n° 2571. Mais toute insuffisance entraîne une majoration de 5 % et des intérêts de retard.Qui est dispensé d’acomptes d’IS ?
Les sociétés dont l’IS de référence n’excède pas 3 000 €, et les sociétés lors de leur premier exercice.J’ai signé un gros contrat en fin d’année : vais-je dépasser le seuil de TVA ?
Pour des prestations de services, le seuil s’apprécie en principe sur les sommes encaissées depuis le 1er janvier, pas sur le montant signé. Si ces encaissements dépassent 41 250 €, vous devenez redevable de la TVA dès ce jour, pour les prestations exécutées à partir de cette date, acomptes compris. Ce qui a été réalisé avant reste hors TVA. Entre 37 500 € et 41 250 €, la TVA s’appliquera au 1er janvier suivant.Dividendes en SARL ou en SAS : quelle différence ?
En SAS, les dividendes du président ne supportent pas de cotisations sociales, par défaut la flat tax de 31,4 %. En SARL, ceux du gérant majoritaire y sont soumis au-delà de 10 % du capital, des primes et des comptes courants.En résumé : un prévisionnel fait en mars arrive après le dernier acompte d’IS, après un éventuel changement de régime de TVA, et après la fenêtre utile pour arbitrer rémunération et dividendes. Le construire dès octobre, c’est se donner le temps de décider plutôt que de constater.
Blog » Créer & développer son entreprise » Prévisionnel financier N+1 : pourquoi l’anticiper dès octobre change tout.
Table des matières
Nos articles similaires
|