Les obligations des PME sur les factures électroniques : ce qu’il faut savoir
La réforme de la facturation électronique arrive ! À partir de 2027, toutes les PME devront émettre et recevoir des factures électroniques. Découvrez les obligations à respecter et les solutions disponibles pour être en conformité.
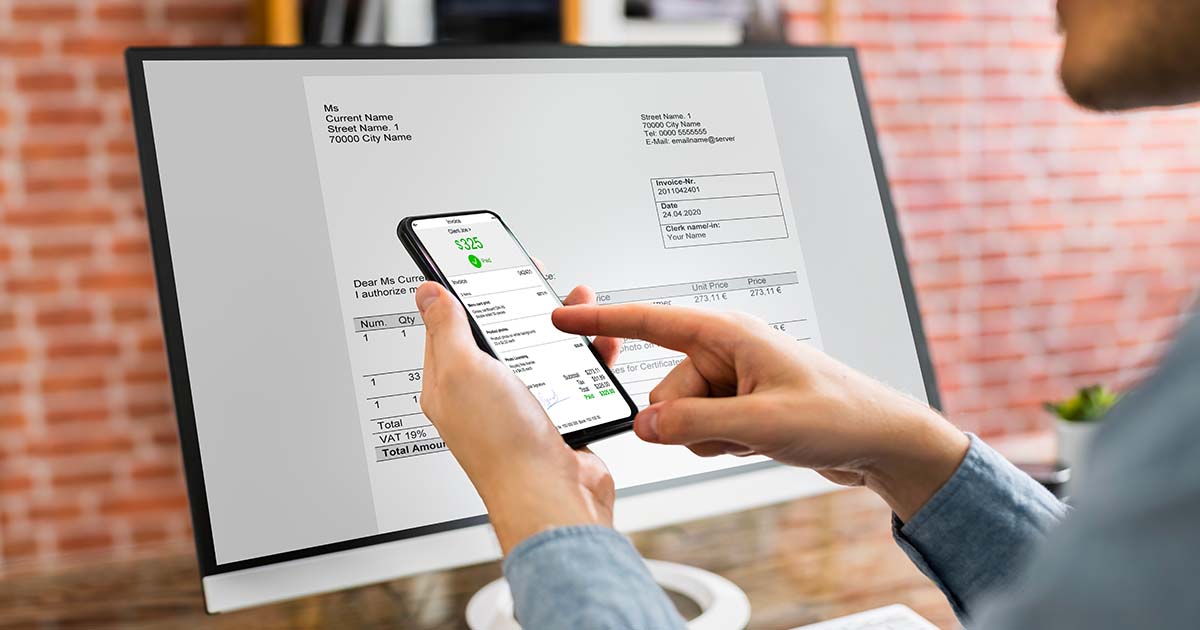
La facturation électronique s’impose progressivement comme une norme incontournable pour les entreprises françaises. Avec une réforme dont le calendrier est désormais fixé, les PME doivent adapter leurs processus pour se conformer aux nouvelles exigences fiscales et administratives et la première échéance arrive plus vite qu’on ne le pense.
Mais concrètement, quelles sont les obligations réelles des PME sur la facturation électronique ? Quels changements cela implique-t-il au quotidien ? Ce guide fait le point sur les échéances à respecter et les solutions à mettre en place pour aborder cette transition sereinement.
Pourquoi cette réforme, et pour quels objectifs ?
La généralisation de la facturation électronique s’inscrit dans un objectif clair : lutter contre la fraude à la TVA, simplifier les obligations des entreprises, et améliorer le suivi des transactions commerciales à l’échelle nationale.
Par ailleurs, l’administration fiscale souhaite faciliter la collecte et le traitement des données liées aux transactions, afin d’améliorer à la fois le reporting et le contrôle fiscal. En résumé, cette réforme vise donc à moderniser le processus de facturation tout en renforçant la transparence des échanges commerciaux entre entreprises.
Qui est concerné, et à partir de quand ?
Toutes les entreprises assujetties à la TVA en France sont concernées par cette réforme, grandes entreprises, PME, TPE, micro-entrepreneurs ou entreprises intermédiaires, sans exception, y compris celles qui bénéficient de la franchise en base de TVA.
Cependant, le calendrier d’application varie selon la taille de l’entreprise et selon qu’il s’agit d’émettre ou de recevoir des factures :
- 1ᵉʳ septembre 2026 : obligation pour toutes les entreprises assujetties à la TVA établies en France d’être en capacité de recevoir des factures électroniques. À cette même date, les grandes entreprises et les ETI doivent également émettre leurs propres factures au format électronique.
- 1ᵉʳ septembre 2027 : obligation d’émission étendue aux PME et aux TPE.
BON À SAVOIR
Sept. 2026
Réception obligatoire, toutes tailles
Sept. 2027
Émission obligatoire pour les micro-entreprises
Ce délai n’est pas une invitation à attendre : mieux vaut choisir sa solution dès maintenant.
Quelles obligations concrètes pour les PME ?
Plusieurs obligations structurent cette réforme, et chacune mérite d’être bien comprise avant de choisir sa solution.
- L’émission et la réception au format structuré. Exit le simple PDF envoyé par e-mail : les factures électroniques devront désormais être générées dans un format spécifique (XML, UBL, CII, etc.), conforme aux exigences de l’administration fiscale.
- Le passage par une plateforme agréée. Les entreprises devront obligatoirement transiter par une plateforme de dématérialisation pour transmettre et recevoir leurs factures, Sellsy, Zoho, Axonaut ou Pennylane font partie des solutions disponibles sur le marché.
- L’intégration du e-reporting. Les entreprises qui ne facturent pas exclusivement en B2B devront également transmettre certaines informations à l’administration via ce mécanisme, notamment pour leurs opérations avec des clients particuliers ou des partenaires étrangers.
- L’archivage sécurisé des factures. Les documents de facturation devront rester conservés et accessibles pendant une durée minimale de 6 ans, tout en garantissant leur intégrité en cas de contrôle fiscal.
BON À SAVOIR
50 € / facture
Plafonnée à 15 000 € par année civile
500 € / transmission
Plafonnée à 15 000 € par année civile
Le non-respect de ces obligations n’est pas sans conséquence financière. Cette indulgence relève de la communication de l’administration, pas de la loi : elle n’est pas garantie, mieux vaut être prêt dès l’échéance.
Quels formats et standards sont acceptés ?
La réforme impose des formats précis pour garantir une transmission fluide des factures électroniques. Le Factur-X combine un fichier PDF lisible à l’œil nu avec des données XML exploitables par les systèmes de gestion, tandis que les formats UBL et CII restent strictement structurés, plutôt adaptés aux échanges entre grandes entreprises et l’administration fiscale.
Les PME devront donc s’assurer que leur logiciel de facturation prend bien en charge ces formats, sous peine de ne pas être en conformité au moment voulu.
Comment se préparer, étape par étape ?
La transition ne se fera pas du jour au lendemain, et quelques étapes clés permettent d’aborder cette mise en œuvre sans précipitation.
D’abord, il convient d’évaluer son système actuel de facturation :
- Votre logiciel est-il compatible avec les nouveaux formats ?
- Permet-il un échange sécurisé des factures ?
- Ensuite, il faut choisir une plateforme de facturation conforme à la réforme, plusieurs solutions proposent aujourd’hui une intégration directe avec Pennylane, notamment Sellsy, Axonaut ou Zoho.
Une fois la solution choisie, former ses équipes devient une étape tout aussi essentielle : la mise en place d’un nouvel outil implique souvent d’adapter ses processus internes, et les collaborateurs doivent pouvoir gérer efficacement cette transition. Enfin, il reste indispensable d’anticiper les impacts comptables et fiscaux, notamment sur la gestion de la TVA et le suivi des transactions, un expert-comptable pourra vous accompagner utilement sur ce volet.
CAS CONCRET
Sept. 2026
Réception sécurisée via une plateforme (ex. Pennylane)
Sept. 2027
Émission maîtrisée grâce à 1 an de rodage des process
Une PME de 15 salariés qui facture aujourd’hui par PDF a tout intérêt à tester l’émission dès maintenant plutôt que d’attendre septembre 2027. En s’y prenant ainsi, elle se met en conformité pour la réception, déjà obligatoire depuis le 1er septembre 2026, et a jusqu’au 1er septembre 2027 pour roder ses process avant sa propre obligation d’émission.
Quels bénéfices concrets pour les PME ?
Si la réforme impose de nouvelles contraintes, elle offre aussi des bénéfices réels une fois la transition passée : un gain de temps notable grâce à la réduction de la saisie manuelle, moins d’erreurs grâce à un format structuré, une sécurité renforcée des données archivées, une gestion de trésorerie facilitée par une meilleure traçabilité des paiements, et enfin une simplification des déclarations fiscales grâce à l’automatisation du reporting.
En résumé
La réforme de la facturation électronique marque donc un tournant majeur pour les PME en France, avec une première échéance en septembre 2026 pour la réception, déjà en vigueur, puis la généralisation de l’émission en septembre 2027. Entre ces deux dates, les entreprises disposent d’une fenêtre précieuse pour tester leurs outils, former leurs équipes et sécuriser leur conformité sans précipitation.
Pour anticiper cette transition sans stress, mieux vaut adapter dès maintenant ses outils et ses processus. Les plateformes de dématérialisation et l’accompagnement d’un expert-comptable resteront des leviers essentiels pour une mise en œuvre réussie, ne tardez pas à vous préparer, le calendrier est désormais fixé.
Nos articles similaires
Un expert vous répond sous 48 h ouvrées.
Prendre rendez-vous